Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124

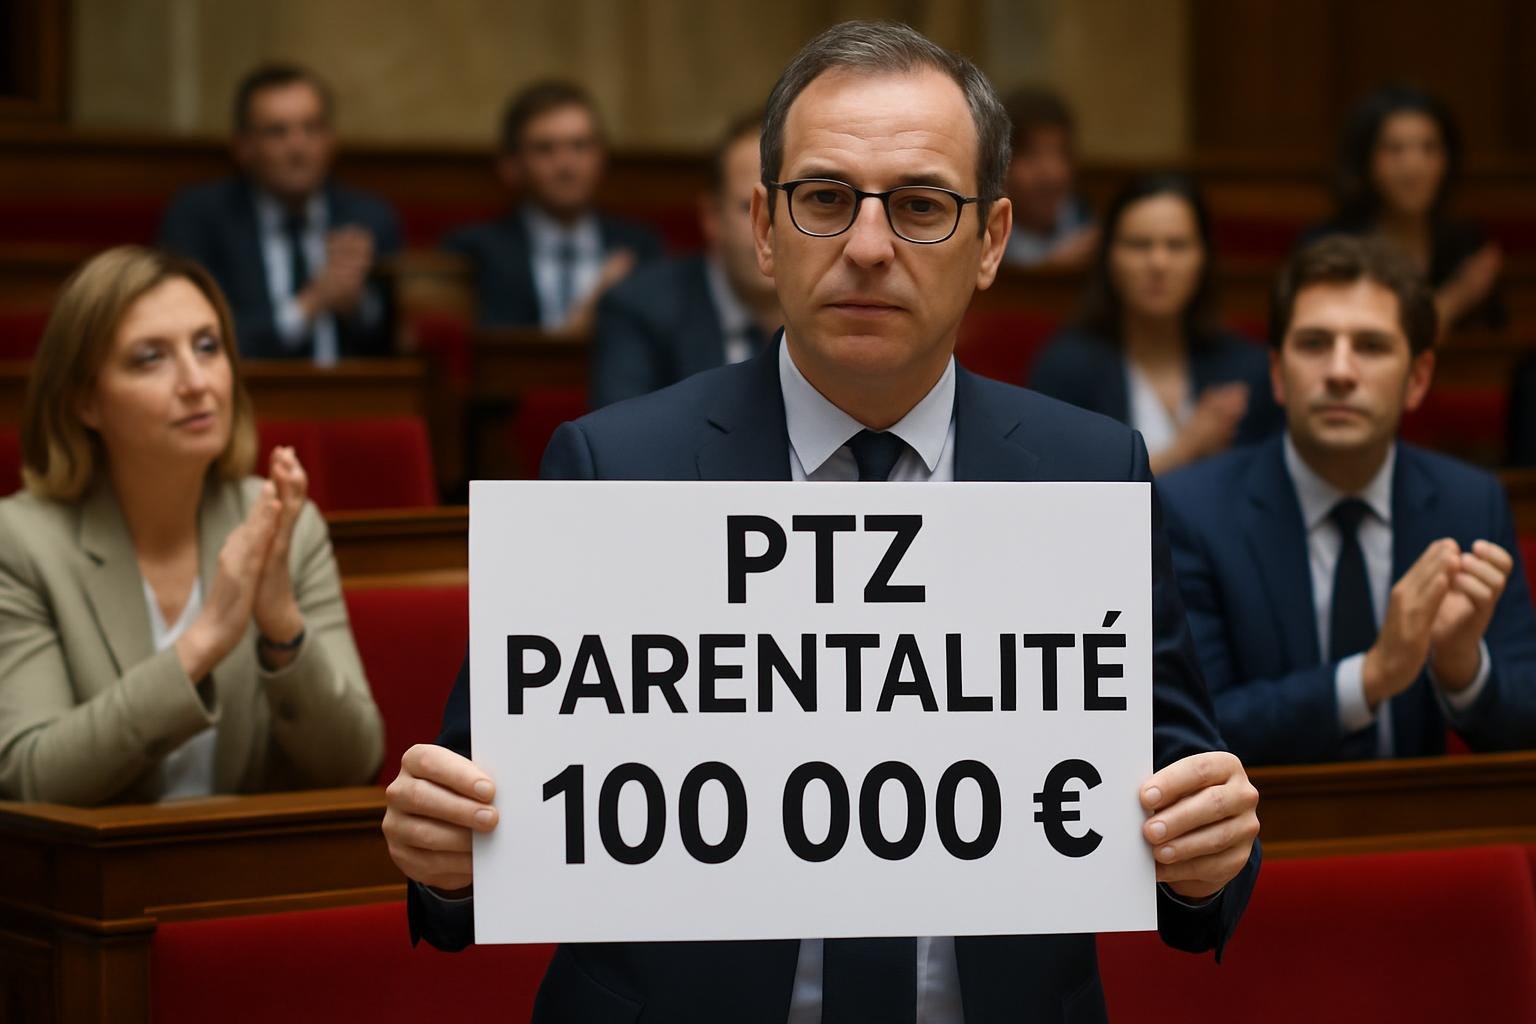
Les députés ont approuvé, le 8 octobre 2026, la création d’un prêt à taux zéro consacré à la parentalité dans le cadre de l’examen du budget 2027. L’idée est de proposer un financement sans intérêt aux ménages qui accueillent un enfant, avec un montant qui pourrait aller jusqu’à 100 000 euros. La mesure doit encore franchir plusieurs étapes parlementaires, mais elle marque une évolution notable du PTZ, jusque-là centré sur l’accession à la propriété.
Le dispositif viserait les familles ayant déjà un enfant en bas âge ou attendant un enfant. Concrètement, il s’agirait d’un prêt destiné à soutenir un projet immobilier dans une période où les dépenses augmentent souvent rapidement : arrivée d’un enfant, besoin d’une surface supplémentaire, adaptation du logement ou simple recherche de stabilité résidentielle. Le PTZ « parentalité » s’inscrirait donc dans une logique d’accompagnement du foyer au moment où ses besoins changent.
Si le montant maximal évoqué, 100 000 euros, est confirmé, ce PTZ pourrait peser fortement dans le montage financier d’un achat ou d’une construction. Un prêt à taux zéro n’efface pas le remboursement du capital, mais il allège le coût global du crédit en supprimant les intérêts sur la somme empruntée. Pour les ménages concernés, l’intérêt est direct : réduire la charge mensuelle ou compléter un financement principal plus facilement.
Dans le secteur immobilier, ce type de soutien peut faire la différence entre un projet reporté et un projet lancé. Pour des foyers qui envisagent une maison plus grande, un terrain à bâtir ou une acquisition avec travaux, l’arrivée d’un enfant constitue souvent un déclencheur de décision. Le PTZ parentalité entend précisément répondre à cette étape de vie.
Le vote des députés ne clôt pas le dossier. Les débats doivent reprendre à zéro le mardi 13 octobre, ce qui signifie que la mesure peut encore évoluer, être amendée ou disparaître au fil de la navette parlementaire. À ce stade, il s’agit donc d’une orientation politique et non d’un dispositif définitivement en vigueur.
Cette prudence est importante pour les ménages qui suivent le dossier avec attention. Un vote indicatif ne vaut pas mise en application immédiate : le calendrier budgétaire reste ouvert, avec ses arbitrages et ses compromis. Pour les futurs acquéreurs, mieux vaut donc considérer cette annonce comme un signal, pas comme une certitude opérationnelle.
La création éventuelle de ce volet « parentalité » s’ajouterait à un PTZ déjà existant, qui doit continuer à accompagner 70 000 ménages par an dans l’accession à la propriété. Ce point est essentiel, car il montre que le nouveau dispositif ne remplacerait pas forcément l’outil actuel : il viendrait plutôt le compléter ou l’élargir à une situation familiale particulière.
Pour le marché du logement, l’enjeu est double. D’un côté, maintenir un soutien large à l’achat pour les primo-accédants ; de l’autre, cibler plus finement les familles dont les besoins évoluent au moment de la naissance ou de l’arrivée d’un enfant. Si le texte aboutit, il pourrait donc renforcer la place du PTZ comme instrument de politique du logement, au croisement de la consommation des ménages, de l’habitat et de la démographie familiale.
Reste désormais à suivre la suite de l’examen budgétaire pour savoir si cette nouvelle version du prêt à taux zéro sera conservée, modifiée ou écartée lors des prochains débats parlementaires.