Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
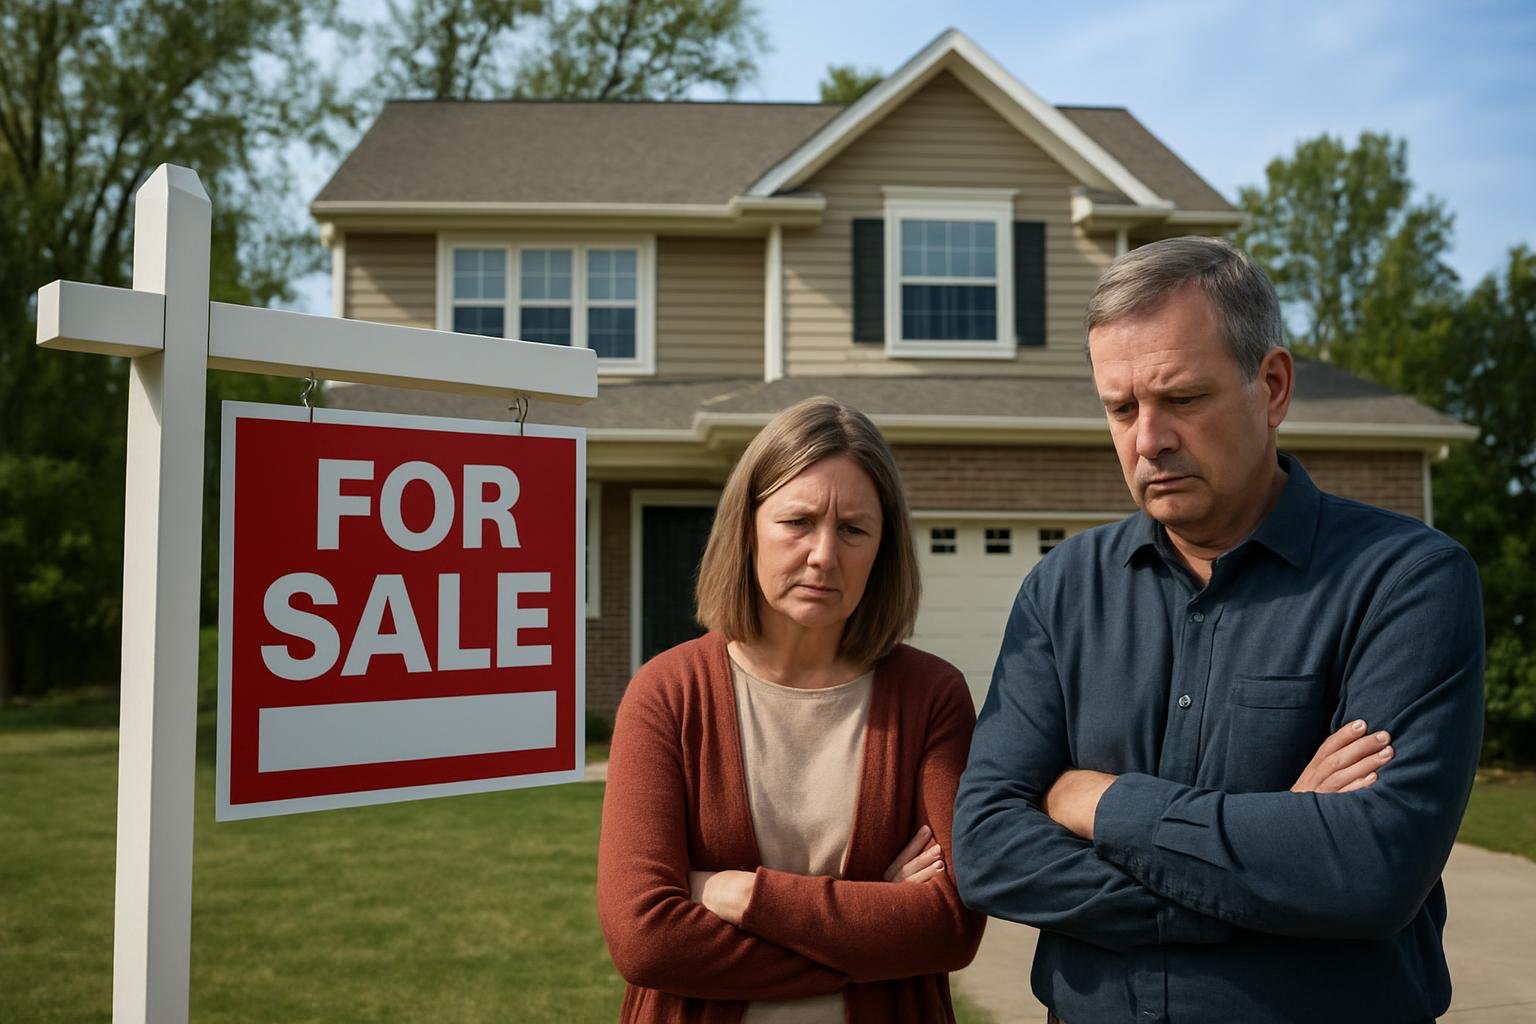
Le marché immobilier américain s’est enrayé pour une raison simple : acheter coûte désormais beaucoup plus cher, mais vendre revient souvent à abandonner un crédit bien meilleur que ceux proposés aujourd’hui. Résultat, les transactions se raréfient et les prix restent sous tension.
Le 15 octobre, Freddie Mac indiquait que le taux fixe moyen sur 30 ans atteignait 7,4 %, soit un niveau très proche de son pic en 25 ans, à 7,8 %. Pour des ménages qui se financent presque toujours à crédit, cette hausse change immédiatement la capacité d’achat. À mensualité équivalente, ils empruntent moins ; à niveau de bien équivalent, ils doivent accepter un effort financier plus lourd.
Cette remontée des taux pèse d’abord sur les primo-accédants. Ils ne représentent plus qu’environ 30 % des achats de logements aux États-Unis, contre plus de 40 % dans les années 1990 et 2000. Autrement dit, la première entrée sur le marché de la propriété s’est nettement réduite. Une partie des acheteurs potentiels est simplement exclue, faute de pouvoir supporter le coût d’un nouveau prêt.
Le blocage ne vient pas seulement des acheteurs. Les propriétaires déjà en place ont eux aussi peu d’intérêt à bouger. Beaucoup ont refinancé ou acheté quand les taux étaient bien plus bas, parfois autour de niveaux qui paraissent aujourd’hui presque irréels. Vendre leur logement signifierait renoncer à ce financement avantageux pour souscrire un prêt nettement plus cher sur un nouveau bien.
Ce mécanisme crée un effet de gel. Des ménages qui auraient, dans un autre contexte, mis leur maison en vente préfèrent rester où ils sont. Ils évitent ainsi de transformer un crédit confortable en charge financière plus lourde. Cette attitude est rationnelle individuellement, mais elle réduit l’offre disponible sur le marché.
Quand moins de biens arrivent sur le marché, les acheteurs se disputent un nombre plus faible d’annonces. Dans une économie normale, la hausse des taux devrait faire baisser les prix en refroidissant la demande. Mais si l’offre se contracte en même temps, la correction est freinée. C’est ce qui explique que le marché américain ne se contente pas de ralentir : il se bloque.
Les analystes cités dans l’article estiment que, si les taux se maintiennent à 7,4 %, cet effet d’enfermement pourrait empêcher un cinquième des ventes qui auraient eu lieu sans cette contrainte. Cette proportion est importante : elle signifie qu’une part significative des ménages n’effectue pas le déménagement qu’elle envisageait, non par manque d’envie, mais à cause du coût du crédit.
Le paradoxe est que cette immobilité alimente elle-même la hausse des prix. Moins de logements circulent, plus les biens disponibles deviennent précieux. Les vendeurs potentiels gardent leur maison, les acheteurs se battent sur un stock réduit, et la pression ne disparaît pas. Le marché se retrouve pris dans une boucle où la hausse des taux ne détend pas les prix aussi vite qu’attendu.
Pour les familles qui veulent acheter, la conséquence est immédiate : les mensualités sont plus élevées et le choix plus limité. Pour celles qui voudraient vendre pour changer de logement, la marche à franchir devient plus haute. Et pour l’ensemble du marché, la fluidité habituelle des déménagements s’affaiblit.
Ce phénomène n’est pas anecdotique. Il touche à la mécanique même du marché immobilier américain, largement structuré par le crédit à long terme. Tant que les taux restent proches de leur plus haut niveau récent, la reprise des ventes risque de rester bridée. Le blocage ne vient donc pas seulement d’un manque d’acheteurs : il résulte d’un système où les propriétaires en place ont tout intérêt à ne rien changer.