Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
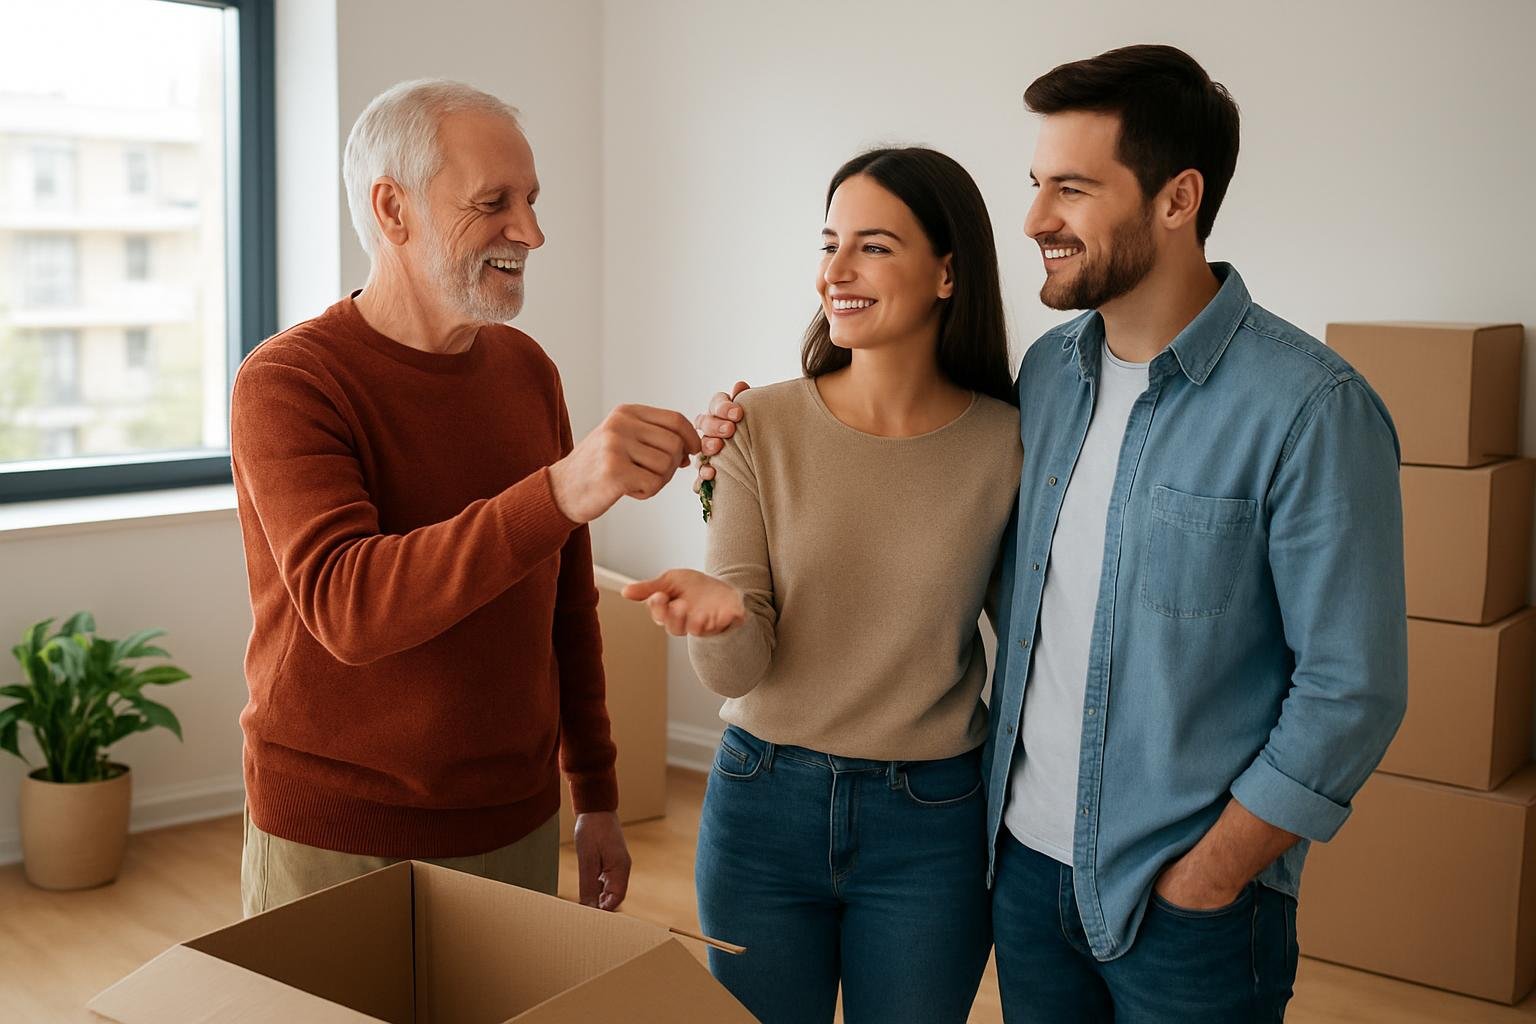
Jusqu’au 31 décembre 2026, certains dons familiaux peuvent financer un projet immobilier sans droits de donation, dans la limite de 100 000 € par parent ou grand-parent. Le dispositif vise surtout l’achat d’un logement neuf en VEFA, mais il peut aussi servir à des travaux de rénovation énergétique dans la résidence principale d’un enfant ou d’un petit-enfant.
Dans un marché où l’apport personnel pèse de plus en plus lourd dans les décisions de financement, cette mesure peut faire la différence. Elle permet, dans les faits, d’augmenter la capacité d’achat d’un ménage sans alourdir la fiscalité de la transmission familiale. Le principe est simple : une aide reçue dans un cadre précis, pour un usage défini, et dans une fenêtre de temps limitée.
Le dispositif ne concerne pas tous les usages possibles d’une somme reçue dans la famille. Il est destiné à deux situations bien identifiées : l’acquisition d’un logement neuf vendu en l’état futur d’achèvement, ou le financement de travaux de rénovation énergétique dans la résidence principale d’un descendant. Autrement dit, l’argent transmis doit être affecté à un projet immobilier ou à une amélioration du logement principal, et non à un achat librement utilizable.
Le terme VEFA désigne l’achat sur plan, dans lequel l’acquéreur devient propriétaire au fur et à mesure de l’avancement du chantier. Pour de nombreux ménages, cette formule reste l’un des moyens les plus accessibles pour entrer dans le neuf, à condition de disposer d’un apport suffisant au moment de signer le financement. C’est précisément là que le don familial peut jouer un rôle décisif.
Le plafond annoncé n’est pas un montant global figé pour toute la famille, mais une limite par donateur. Un enfant ou un petit-enfant peut donc recevoir une aide significative de plusieurs ascendants, dans la limite des règles applicables. Dans un achat immobilier, une somme de cette ampleur peut peser sur plusieurs postes à la fois : compléter l’apport exigé par la banque, réduire le recours au crédit ou préserver une marge de sécurité pour les frais annexes liés au projet.
Cette logique est importante, car l’apport personnel reste l’un des premiers critères regardés par les établissements prêteurs. Plus il est élevé, plus le dossier peut paraître solide. Un don familial exonéré de droits de donation ne remplace pas un prêt, mais il peut alléger la pression financière au moment de lancer l’achat, notamment dans le neuf où les besoins de trésorerie peuvent arriver rapidement.
Le point central, c’est la date butoir du 31 décembre 2026. Au-delà, l’avantage fiscal ne s’applique plus dans les mêmes conditions. Cette échéance transforme le dispositif en fenêtre d’opportunité plus qu’en règle permanente. Pour les familles qui envisagent déjà un soutien financier à un proche, le calendrier devient donc aussi important que le montant transmis.
Dans ce type de mécanisme, le temps compte à plusieurs niveaux : la décision de donner, la préparation du projet immobilier, puis la réalisation effective de l’achat ou des travaux. Un projet de VEFA, en particulier, peut s’inscrire sur plusieurs mois entre la réservation, le financement et la livraison. Mieux vaut donc intégrer cette échéance dès le départ plutôt que de la considérer comme une simple formalité administrative.
Le dispositif ne se limite pas à l’achat d’un logement neuf. Il peut aussi financer des travaux de rénovation énergétique réalisés dans la résidence principale d’un enfant ou d’un petit-enfant. Là encore, l’objectif est clair : soutenir un usage lié au logement et à sa performance, plutôt qu’une aide patrimoniale sans destination précise.
Ce volet intéresse particulièrement les ménages qui préfèrent améliorer un bien déjà occupé plutôt que d’acheter. Dans ce cas, le don familial peut servir à accélérer des travaux parfois repoussés faute de liquidités : isolation, amélioration du système de chauffage ou autres interventions destinées à réduire la consommation énergétique. L’exonération donne alors une portée plus large à l’aide familiale, sans changer sa logique : transmettre pour financer un projet immobilier utile et identifié.
Pour les familles concernées, l’intérêt du dispositif est double. D’un côté, il permet de mobiliser une aide importante dans un cadre fiscal favorable. De l’autre, il rend possible un soutien immédiat à un jeune acquéreur ou à un descendant déjà propriétaire, sans attendre des mécanismes plus lourds de transmission de patrimoine. C’est précisément cette souplesse qui en fait un outil à surveiller de près.
Reste que l’avantage n’a rien de permanent. La date du 31 décembre 2026 fixe une limite nette et impose d’anticiper. Pour un projet immobilier en préparation, ce détail peut peser autant que le montant transmis lui-même.